日本央行把利率加到1.25%,1995年以来最高,也是1990年以来两次加息间隔最短的一次。消息一出,日元跌破157,逼近158。
这不是普通波动,是市场对日本央行投下不信任票。加息加出降息效果,背后是美国、日本政府、央行三方拉扯。
为什么越加息越跌?两张反对票、贝森特施压、高市政府与植田和男的暗战。看懂这几点,你就明白日元为啥救不动。
常理说,加息该撑本币。可这次,日元不升反跌,消息公布后一度跌破157,逼近158,你说离谱不离谱?
更扎心的是投票,7比2通过。两张反对票,来自高市早苗政府任命的人选。市场立马捕捉到:日本国内不想加速紧缩。
植田和男说,政策进入“新阶段”,不排除连续加息或更大调整。可市场盯的不是这句话,是那两张反对票。
前期鹰派预期已经炒满,加息落地,却没有更强后续指引。空头重新活跃,日元短暂反弹后继续承压,典型预期落空。
美国财长贝森特也在施压,他多次公开和私下要求日本加快升息,收敛大规模财政支出,逻辑很直白。日元太弱,会推高日本进口成本和通胀。日本可能抛美债干预汇市。那会抬升美债收益率,增加美国借钱成本。
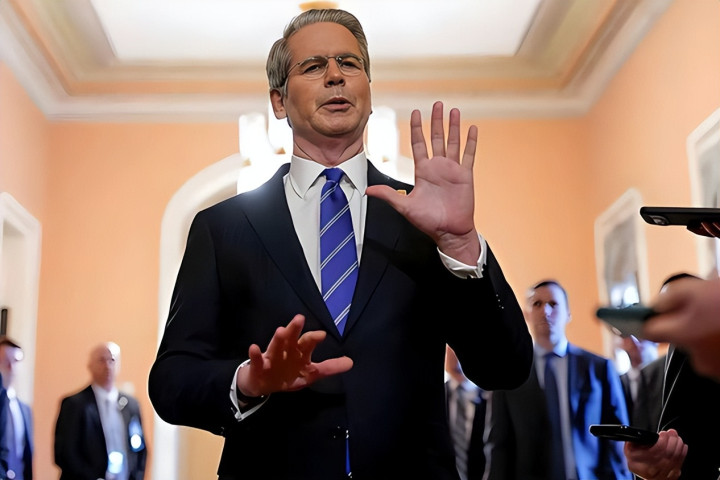
日本是美国国债最大海外持有国,任何大规模抛售,都会冲击美国金融市场。贝森特把支持日元,和日本财政纪律、货币正常化绑一起。
他还在社交媒体放话:要找机会和日本财务大臣谈日元,就像和日本央行行长讨论过那样。翻译一下:日元汇率,华盛顿要管。
日本央行现在两个字:两难。外部,美国要求加快正常化;内部,高市政府倾向继续宽松。
植田和男夹在中间。他既要回应通胀上行风险:油价涨、日元贬、AI需求推升成本,又要顾及政府意愿和美国关切,每一步都难。
这次加息,一定程度满足了美方。但因为内部分歧,没能完全说服市场。结果就是,政策方向和汇率走势背离。
加息了,日元反而跌了,对普通人意味着什么?
贷款成本上升,住房和消费可能受影响。日元贬值,又推高进口食品和能源价格。
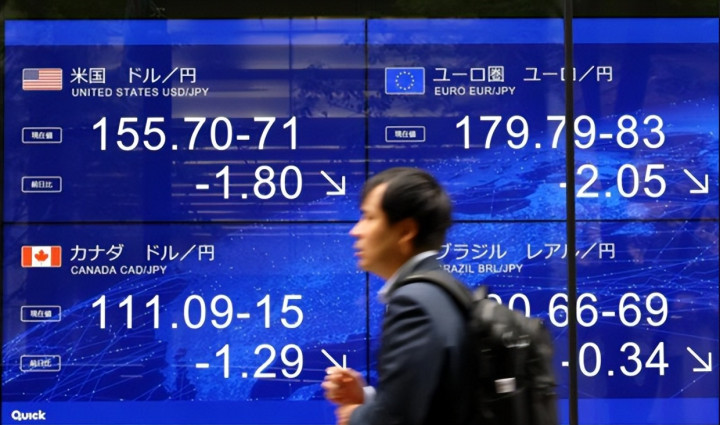
企业也分裂,出口商短期受益,依赖进口的行业成本压力更大。长期看,工资和物价能不能良性循环,才是最大不确定。
如果名义工资涨不过通胀,实际购买力下降。那宽松政策留下的遗产,就可能变成紧缩的代价,这才是日本最怕的。
配资炒股排行更深层,日本经济结构困境,不是一次加息能解决。长期超低利率,让日元成了全球廉价融资货币。
它支撑了出口和资产价格,也积累巨大公共债务和潜在通胀压力。现在利率到1.25%,接近或进入中性利率下限。继续快速紧缩,可能打击脆弱内需和中小企业。放缓,日元贬值带来的输入性通胀,又会侵蚀实际收入。
贝森特施压加速了正常化,也可能把日本推向“政策自残”。增长还没稳,过早收紧,反而加剧经济波动。
市场已经用脚投票,加息后,日经指数一度上涨,反映出口企业从弱日元获益的预期。
但日元本身疲软,说明投资者对后续政策路径仍怀疑。分析师普遍认为,年内可能还有一次加息,但节奏会更慢。
如果油价继续上行、美联储维持鹰派,日元仍可能承压。日本想稳住汇率,仅靠一次加息远远不够,还需要财政与货币协同,以及更清晰的政策沟通。可这两样,恰恰是现在日本最缺的。
这件事真正的信号,不在汇率数字,在美日关系微妙变化。美国需要日本在安全和经济上配合,但美国又不愿看到日元过度弱势,冲击自己的债市。贝森特那句“我现在是庄家”的口吻,已经很直白。
华盛顿对日元问题的介入,相当直接。日本则要在维护央行独立性的同时,兼顾盟友关切和国内政治现实。这种外部压力与内部博弈交织,让日本货币政策自主空间明显收窄。
日本央行已经踏上加速正常化道路,但每一步都小心翼翼。
贝森特的压力,短期内推动了加息,却也让市场看到政策委员会内部的裂痕。高市政府与央行之间的张力、美日之间的利益协调,都将继续影响未来利率路径。
元股证券:ygzq.hk
所以,日元的异常下跌,不是一次偶然市场波动,它是多方力量博弈后的真实写照。
日本想靠加息救日元,结果先暴露了自己的分裂。美国想借日本稳债市,也可能把日本逼进政策死角。
这场博弈里,没有谁是纯粹赢家。市场只认一件事:你的政策,到底有没有可信度。
加息不可怕实盘配资模式,可怕的是市场不信你;日元这一跌,跌穿的是日本央行的底气。
股票配资在线查询提示:本文来自互联网,不代表本网站观点。